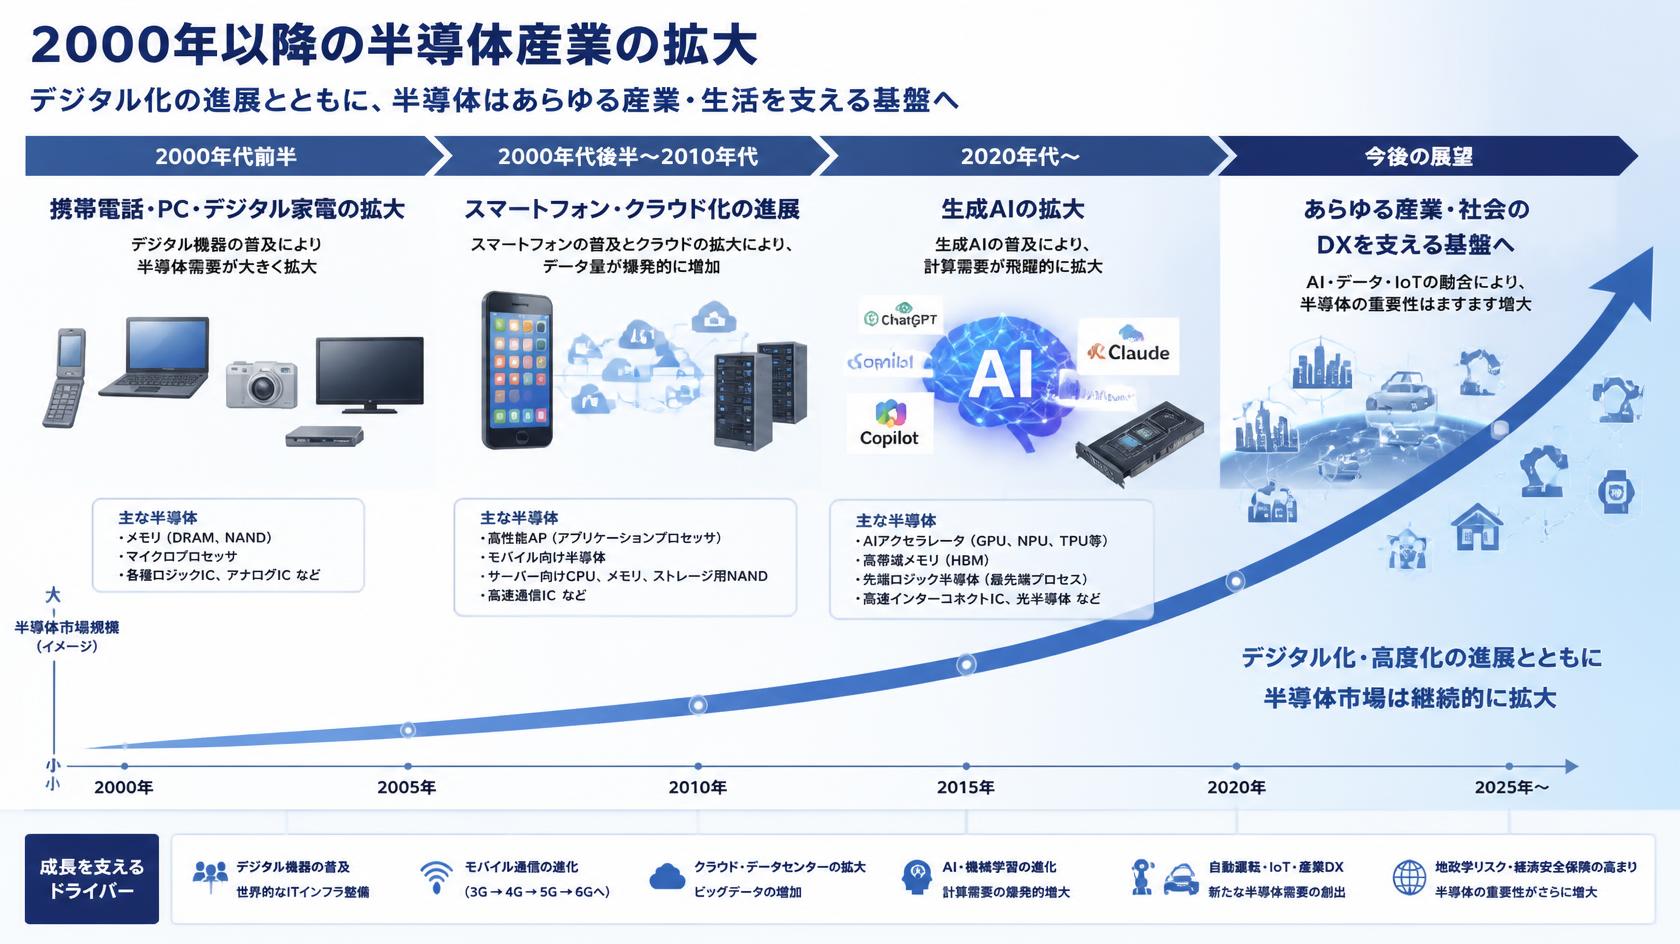
半導体産業の第4期は2000年代(2000~2009年)です。この時期は、携帯電話、パーソナルコンピュータ(パソコン)、デジタル家電の普及が半導体の需要を牽引しました。携帯電話では’ガラケー’と呼ばれるフィーチャーフォンにおいて様々な高機能化やサービスが構築され、小型化・通信機能・カメラ・電池技術などが進みました。一方、2007年のi-phoneやAndroidによるスマートフォンは携帯電話の産業構造を大きく変えることになります。パソコンはCPUやチップセット、OSの標準化が進み、ノートパソコンが普及した時代で、台湾、中国などでの生産の分業が中心になりました。デジタル家電では薄型TV、DVDレコーダー、デジタルカメラなど、様々な製品が市場や技術を作りましたが、市場の拡大と共に標準化・モジュール化が進み、韓国や台湾などへの生産シフトが起きました。
第5期の2010年代(2010~2029年)はスマートフォンの拡大とクラウド化の進行です。スマートフォンの拡大は、パソコンやTV、デジタルカメラ・音楽プレイヤー・ゲームなどの機能を取り込むことになりました。スマートフォン領域では、AppleやGoogleなどのOS、完成品のAppleやSamsung等、中韓台などの国際分業が構築されています。クラウド化は、スマートフォンの記憶容量や情報処理の補助などの需要や企業などの自社サーバー・自社運用の代替から始まり、現在ではAI活用やDXなどの基盤となっています。クラウド領域では、半導体ベンダーやクラウド大手が産業を主導しています。
そして、2020年代以降の第6期は生成AIの進展が大きなトピックです。また、国際状況の変化による経済安全保障もテーマとなっています。生成AIに関しては、生成AIサービスの拡大、データセンターへの設備投資拡大や電力等の確保、計算能力や消費電力などの技術開発、半導体先端パッケージの開発能力など、さまざまな要素が影響し、さらに経済安全保障などの要因も関わります。これから、どのような産業の構造に変化していくのでしょうか。
2000年以降の半導体産業とビジネスは、半導体を活用した製品と産業構造が大きく変化し、主導権の変化も大きいという印象です。単純に技術開発や製品需要からの動きというよりも、半導体産業のバリューチェーンの変化が影響しているようにも思われ、この視点の分析にトライしてみたいと思います。
| 第4期 2000年代 | 第5期 2010年代 | 第6期 2020年代 | |
| 時代 | 中国市場台頭 東アジア生産ネットワークの完成 | スマートフォン・クラウドが需要を牽引 AI・深層学習の市場形成 | 生成AIが半導体需要構造を変えた 国際分業から経済安全保障重視へ |
| イベント | 携帯電話,パソコン,デジタル家電の大量普及 中国:「世界の工場」として電子機器製造を拡大 台湾:設計・製造・後工程で成長 韓国:メモリとディスプレイで存在感確立 日本:半導体部門の統合,分社化,再編が進む | スマートフォン向けSoCの急成長 クラウド・プラットフォーム企業の影響力拡大 AI向けGPU需要の拡大 台湾:先端製造能力へ依存上昇 中国:国家主導で国産化推進 日本はイメージセンサー,パワー半導体,装置・材料など存在感維持 | パンデミックと半導体不足 生成AIによる先端ロジック,HBM,先端パッケージング需要拡大 米中対立と輸出管理 台湾海峡をめぐる地政学的リスク 米国、欧州、日本、中国、韓国、台湾による大型産業支援 |
| Political | 中国のWTO加盟 (2001) 東アジアの貿易・投資ネットワーク拡大 各国政府による産業誘致 日本は企業再編を促す政策が中心 | 中国の半導体自給政策 米中技術摩擦の始まり サイバーセキュリティと技術管理の強化 各国の産業政策回帰 | 経済安全保障政策,対中輸出管理 国内生産への補助金 同盟国・友好国間のサプライチェーン再構築 技術流出防止と人材管理 |
| Economical | グローバル化とオフショア生産 スマートフォン以前のデジタル家電競争 EMSと受託製造の成長 生産量と設備投資規模がさらに拡大 | スマートフォン市場の巨大化 クラウドとデータセンター投資 先端工場の投資額高騰 勝者総取りに近い市場構造 | AIデータセンター投資の拡大 電力,水,人材,建設費の制約 補助金前提とする大型工場投資 過剰投資と供給不足が併存の可能性 先端品と成熟品で異なる需給構造 |
| Social | 携帯電話,デジタルカメラ,ゲーム機の普及 消費者向け電子機器の価格低下 技術者と製造ノウハウの国境を越えた移動 | 常時接続型社会 SNS,動画,電子商取引の拡大 個人データ処理量の増加 AIサービスへの期待 | デジタル基盤を止めない社会的要請 地方への工場誘致と雇用創出 半導体技術者不足 エネルギー消費と環境負荷への関心 「安価な製品」より「安全な供給」を重視 |
| Technological | SoC化 微細化の継続 NANDフラッシュの成長 300mmウエハへの移行 設計複雑性の上昇 | FinFET GPUを用いた並列処理 3D NAND EUV露光 先端パッケージングとチップレット萌芽 | 2nm級先端ロジック HBM,チップレット,先端パッケージング SiC、GaNなどのパワー半導体 光電融合 AIによる半導体設計 |
| ポイント | 中国:巨大な最終市場と組立拠点、台湾:製造プラットフォーム、韓国:メモリ、日本:装置・材料・特定デバイスという、東アジア分業が形成された。 | 半導体価値はチップ単体の性能だけでなく、ソフトウエア、クラウド、データ、製造プロセスを含むエコシステムにより決まるようになった。 | 微細化以外にメモリ・実装・通信・電力を含むシステム全体が競争対象。 国際分業と地域分散が進む。各地域が同じ構造を目指すのではなく異なる機能を戦略的に確保。 |
コメント