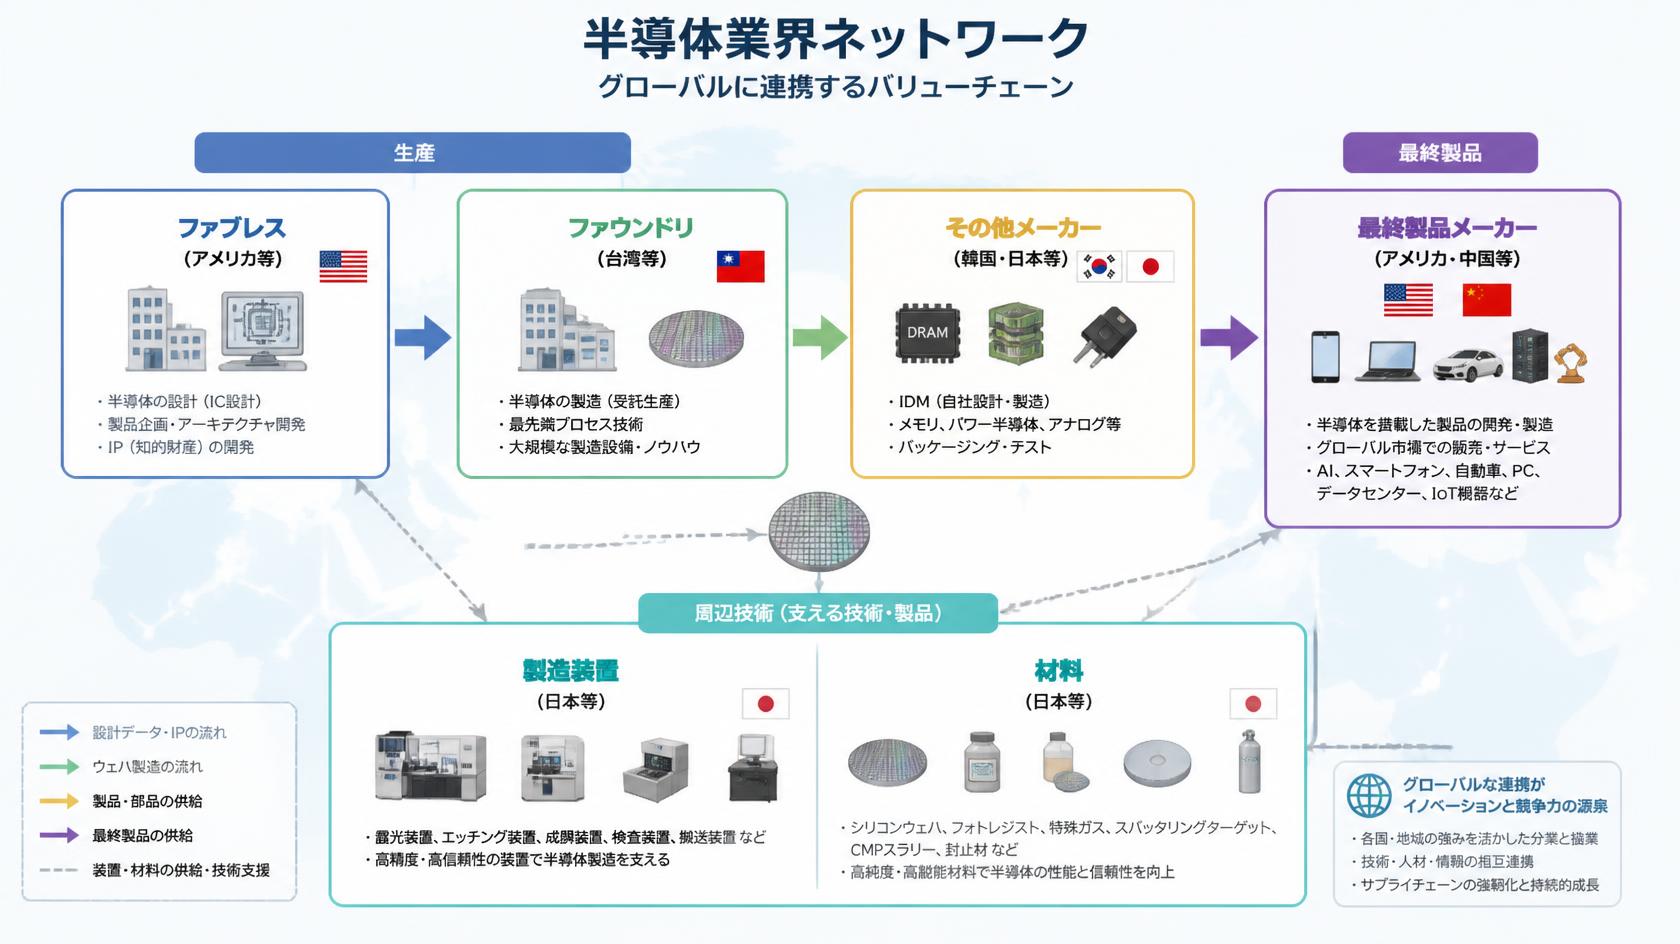
半導体産業に関わる企業や国際分業体制の変化の速さと大きさは、技術的な進展要素以外にバリューチェーンの変化の影響もあるように思われます。これまでの時代区分に沿って、バリューチェーン毎の変化を挙げてみました。半導体産業のバリューチェーンの区分は、半導体製造に関わる区分として、研究(基礎研究・半導体IP)、設計(回路・EDA)、前工程生産、後工程生産、と分けています。。また、半導体製造の周辺技術として、製造装置、材料、を挙げています。また、半導体を組み込んだ最終製品を入れて7区分で各時代毎のトピックスを挙げています。
時代×バリューチェーンの変化で見てみると、第1期から第2期にかけては、日本の民生用の需要創出と半導体の開発・製造体制、周辺技術の構築で半導体産業の構築に寄与したように思います。一方、第3期(1990年代)以降の基礎研究のオープンイノベーション化とEDAやIPのプラットホーム化の時期、およびこれらの基盤を元にしたファブレス・ファウンドリ分業には、関わりが少なかったのではないか、という印象があります(バブル経済の崩壊などが影響したのかもしれません)。これまで見てきた、ファブレス企業やファウンドリ企業の成長、また、その背景となるIPやEDAおよびそれらのプラットホーム構築が、1990年代から2010年代にかけての半導体産業の主導権変化につながったものと考えられます。
一方で、半導体産業の周辺技術の製造装置や材料については、さまざまな企業の参入と技術開発・品質改良が進んできたように思われます。これらの製造装置や材料では、開発企業に情報が集まり、漸進的な技術改良により着実に発展を推進してきた成果があると考えられます。
また、最終製品については、日本からの視点で見ると、第3期のパソコンの拡大期におけるインテル(CPU)やマイクロソフト(OS)などの企業の主導権確保、2010年代のスマートフォン拡大期のアップルやサムスンなどのグローバルシェア拡大などが起きています。今後も、ユーザーに価値提供できる製品を企業や国としてどのように確保・維持するか、という視点があると思われます。
このように、バリューチェーンの視点で見ると、半導体の開発・生産では、研究・設計・製造の技術変化により大きなバリューチェーンの変化が起きた(ファブレス・ファウンドリなど)、製造装置や材料は漸進的な技術開発で競争力を維持できた、というように思います。最終製品の主導権は、これらだけではない要素があるのかもしれません。
いずれにしても、2020年代(現在)以降も、さまざまな技術的な要求やプレイヤーの参入があることが想定されます。半導体、製造装置、材料の各領域でもさまざまな技術開発や主導権の確保の動きが続くのではないでしょうか。
| バリュー チェーン | 第1期 1947~1960 | 第2期 1970~1980 | 第3期 1990年代 | 第4期 2000年代 | 第5期 2010年代 | 第6期 2020年代 |
| 基礎研究 半導体IP | 【研究所から製品、米国から日本へ】 ・基礎研究と製品開発が一体。 | 【日本の開発体制構築】 ・大企業中央研究所が中心。 ・日本は企業内+複数企業の共同研究が製造技術底上げ。 | 【オープンイノベーション化】 ・CPUコア、通信回路、インターフェースなど、再利用可能な設計資産をライセンスする半導体IP事業が発展。 | 【プラットフォーム化スタート】 ・半導体IP組合わせてSoC設計する方法が一般化。 ・半導体IP企業の影響力拡大。 | 【エコシステム化】 ・半導体IPは、単なる回路部品から製品エコシステム中核へ。 | 【開発基盤化・標準化】 ・半導体IP:単一回路ブロックからプラットフォームへ。 ・チップ:1パッケージ内接続のためインターフェース標準化が重要。 ・AIアクセラレータ,チップレット間接続,光電融合,量子技術など研究対象。 |
| 回路設計 ・EDA(電子設計自動化) | 【設計・製造の一体体制】 ・回路設計と製造技術間の形式化されていない知識やり取りが必要だった。 | 【設計の機能分離はじまる】 ・設計のコンピュータ化進展。 設計ツール、工場の製造ルール、製造データが企業ごとに密接に結び付き、自社工場を持つ企業が設計上も有利。 | 【設計業務分離・EDA高度化】 ・EDA高度化。回路設計、論理合成、シミュレーション、配置・配線、製造ルール検証を専門ソフトウェアで実施。 設計情報と製造条件をデジタル化し受け渡せる。設計企業と製造企業を分離する条件整う。 | 【ファブレス化・EDAの基盤化】 ・SoC複雑化:人手の全体検証困難。 EDAは設計補助ツールから、半導体開発を成立させる必須基盤へ。 ・設計データ、半導体IP、ファウンドリ製造ルール等の設計環境が整備、ファブレス企業参入が容易化。 | 【EDAによる総合設計】 ・回路規模の拡大、低消費電力化、設計検証の複雑化によりEDAの依存が一段と高まる。 | 【EDAはチップからシステム設計へ】 ・設計対象:チップ一枚から複数チップレット,HBM,基板,電源,冷却を含むシステムへ拡大。 ・EDA:次領域を横断。チップレット間接続/パッケージ設計/電磁特性/熱設計/電源供給/ソフトウェアとの協調設計/製造ばらつき検証 |
| 前工程製造 | 【設計・製造の一体体制】 ・個別半導体から集積回路への移行開始、ウエハ上に複数素子を作り込む製造技術が形成。 | 【歩留まり改善の課題化】 ・前工程製造が最大の競争力源泉になる。 DRAMでは同じ設計でも歩留まり、欠陥率、信頼性により製造原価と利益が大きく異なる。 | 【ファウンドリ・分業体制構築】 ・外部顧客から設計データ受取り、製造に専念するファウンドリ台頭。 ファウンドリは多数顧客受注で大規模工場稼働率を高め、設計企業は工場を保有せず製品企画と回路設計集中。 ・ファブレス、ファウンドリ、IDM(垂直統合型半導体メーカー)事業モデルは、工場固定費、規模の経済、製品開発期間の違いを背景に共存。 | 【ファウンドリ投資拡大】 ・300mmウエハへの移行と微細化で、工場建設費と研究開発費がさらに増加。 ファウンドリは複数顧客の需要を集約、先端工場へ継続投資する規模を獲得。多くのIDMは、自社製造を維持する製品と外部委託する製品を分ける。 | 【ファウンドリ高度化・集約へ】 ・FinFETやEUVなどへの移行により、先端プロセスを量産できる企業が限定。 ファブレス企業は増えたが、先端ファウンドリへの集中が高まる造。 | 【先端と既存の生産Mixへ】 ・先端と既存のプロセス役割分担 先端ロジックは極めて大きな投資が必要だが、すべての機能を先端プロセスで作る必要はなく、演算部分は先端プロセス、入出力やアナログ部分は成熟プロセスと、機能ごとに異なる製造プロセスを使い分け、後から統合する考え方が広がる。 |
| 後工程、組立、 テスト、 先端パッケージング | 【組立と品質管理工程】 ・後工程はチップを保護し、外部回路と接続する組立工程として位置付け。 | 【後工程の分離・集約化】 ・後工程は労働集約的、徐々に人件費の低い地域へ移転。 ・高信頼性が求められる製品ではテストと品質保証が重要。 日本企業は前工程から後工程までを一体管理し、製品品質維持。 | 【組立・テストの専業化】 ・組立・テストを受託するOSAT(Outsourced Semiconductor Assembly and Test)が成長。 ・後工程は、前工程とは別の国や企業で行われることが一般的になり、東アジアから東南アジアに広がる国際的な生産網が形成された。 | 【OSAT産業定着】 ・後工程の外部委託が拡大、OSATが専門産業として定着。 ・携帯電話やデジタル機器では、小型・薄型パッケージが重視。 この時点は後工程が主としてコスト削減対象。 | 【パッケージング技術の深化】 ・モバイル機器の小型化や高性能化でパッケージング技術重要性上昇。 ・複数機能を近接して配置する技術、ウエハレベルのパッケージング、2.5D・3D実装など発展。 | 【後工程高度化】 ・AI半導体:演算チップとHBMを高速かつ省電力で接続。2.5D実装,3D積層,チップレット,ハイブリッドボンディングなど。 ・高度パッケージングは帯域幅,遅延,消費電力,実装面積,拡張性に直接影響。 ・テストも複雑化、組み立て前に良品チップを正確に選別する技術が重要になる。 |
| 製造装置 | 【半導体メーカー主導】 ・半導体メーカーが装置の仕様や製造方法に深く関与。 | 【半導体装置技術の専門産業化】 ・微細化と量産規模拡大により露光、成膜、エッチング、洗浄、検査などの装置が専門産業に成長。 ここから、日本の精密機械、計測、洗浄関連企業などが世界市場に進出した。 | 【ファウンドリと装置産業の関係強化】 ・ファウンドリが複数顧客製品を大量に製造するため、汎用性、再現性、生産性の高い装置が必要になる。 | 【装置の高度化・集約化】 ・先端工場の投資額が増加、装置市場も少数の専門企業へ集中した。 | 【装置技術の深化】 ・EUV露光、原子層レベルの成膜、高精度エッチング、高度な検査・計測など、装置の技術的難度が上昇した。 | 【後工程装置技術、収益モデル変化】 ・前工程装置に加え、先端パッケージング用接合,積層,切断,研削,検査,計測装置が重要。 ・装置企業は、前工程/後工程の区分を越えチップレット統合や3D実装を支える役割。 ・装置販売だけでなく、保守,交換部品,プロセス支援,ソフトウェア更新含む長期的な事業へ。 |
| 材料、 ウエハ、 化学品 | 【半導体材料技術の立上げ】 ・高純度シリコン、ウエハ、ガス、化学品などの産業基盤が形成され始めた。 | 【半導体材料産業体制構築】 ・高純度,均質性,安定供給が求められ、ウエハ,フォトレジスト,特殊ガス,薬液などが独立した高付加価値産業になった。 ・日本では、化学,ガラス,セラミックス,非鉄金属など既存産業が半導体向け材料へ展開。 | 【材料品質の高度化】 ・微細化が進むにつれ、原材料のわずかな不純物やばらつきが歩留まりに大きく影響するようになった。 | 【材料技術開発体制構築】 ・300mmウエハ、低誘電率材料、新しい絶縁膜・配線材料などが導入され、材料企業の研究開発負担が増加した。 | 【材料技術の高度化】 ・微細化と3D構造化により、材料の役割がさらに拡大した。 | 【後工程の材料技術拡大】 ・材料対象:前工程材料以外に、パッケージ基板,接着材,封止材,アンダーフィル,インターポーザ,接合材料,放熱材料へ広がる。 ・AI半導体は消費電力と発熱が大きく、材料電気特性だけでなく熱伝導,反り,膨張率,耐久性が重要。 ・日本はウエハ,フォトレジスト,化学品,精密部材,パッケージ関連材料などで重要な供給拠点。 |
| 最終製品 | 【軍事・宇宙用途,ラジオ,テレビ,計算機,通信機器】 日本は、半導体と民生電子機器を同じ総合電機メーカーが扱い、最終製品の需要を半導体開発へ直接反映。 | 【大型コンピュータ、通信機器、家電】 コンピュータメーカーや総合電機メーカーが半導体仕様を主導。 日本企業は、自社のコンピュータや家電を自社製半導体の安定需要先にできた。 | 【パソコンとインターネット普及】 需要主導権が大型コンピュータメーカーから、パソコンの標準規格、CPU、基本ソフトウェアを握る企業へ移った。 半導体企業には、特定の総合電機メーカーの社内需要より、世界共通市場へ短期間で製品を投入する能力が求められる。 | 【携帯電話,デジタルカメラ,ゲーム機,パソコン,デジタル家電】 中国が巨大な電子機器組立拠点として成長した。 | 【スマートフォン,クラウド,SNS,動画配信,データセンター】 2010年代後半に、AI学習にGPUを利用する市場が急速に発展。 | 【AI・クラウド、自動車】 最終製品側がバリューチェーン全体を動かす。 AI・クラウド:AI性能と経済性は、演算,メモリ,接続,電力,冷却を含むシステム全体。先端パッケージングは、帯域幅と電力効率を高める重要技術。 自動車:最先端ロジック以外にマイコン,アナログ,センサー,パワー半導体など多数の半導体が必要。車載半導体は長期間の供給、高い信頼性、トレーサビリティが要求。 |
コメント